Folkepension og privat pension – sådan hænger det sammen

Opdateret: for 1 dag siden
Kort svar
Folkepensionen består af et grundbeløb og et pensionstillæg. Privat pension påvirker ikke grundbeløbet.
Skattepligtige udbetalinger fra fx ratepension og livrente kan nedsætte pensionstillægget. For enlige sker det i 2026 ved indkomst over 99.200 kr.
Udbetalinger fra aldersopsparing bliver ikke modregnet i folkepensionen.
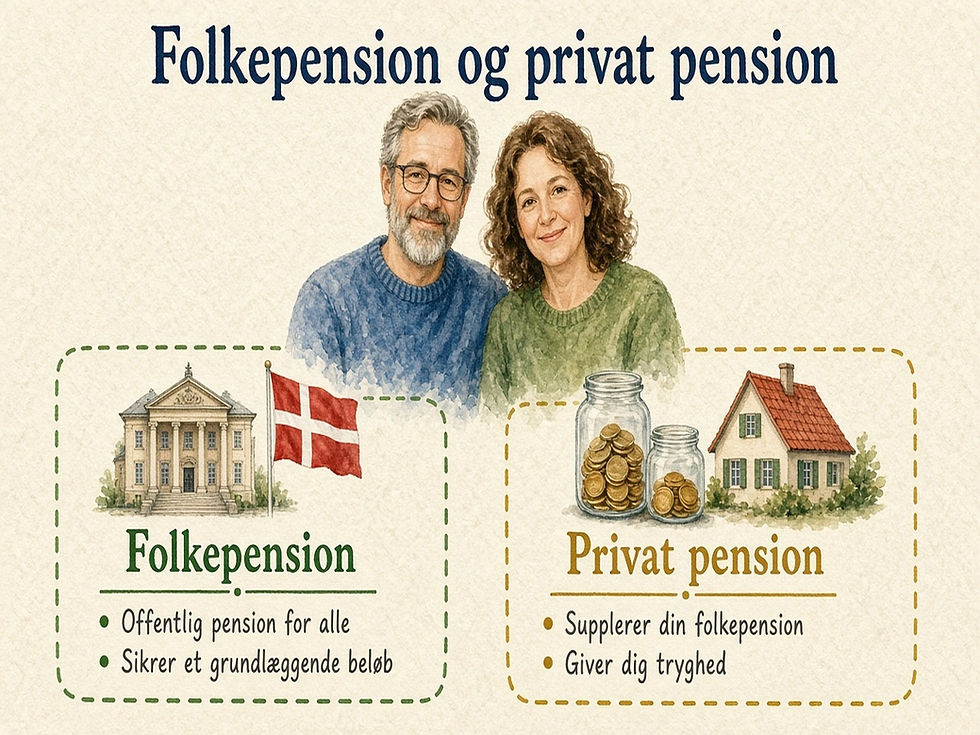
Folkepension og privat pension er ikke to rivaler. De er to lag i samme økonomi, og de påvirker hinanden.
Når du forstår samspillet, bliver det lettere at se, hvor meget du selv bør spare op. Her får du et roligt overblik over, hvad folkepensionen dækker, hvordan privat pension spiller ind, og hvorfor din bolig ikke automatisk løser likviditeten.
Hvad er folkepension – kort fortalt
Folkepension er den offentlige grundydelse, når du når folkepensionsalderen. For de fleste består den af et grundbeløb og et pensionstillæg.
Grundbeløbet er ens for enlige og samlevende. Pensionstillægget er større for enlige (borger.dk):
Grundbeløb: 7.544 kr. om måneden før skat (2026)
Pensionstillæg, enlig: 8.729 kr. om måneden
Pensionstillæg, gift/samlevende: 4.467 kr. om måneden
Du kan læse de aktuelle regler på borger.dk om folkepension. Brug altid de officielle sider, når du skal bruge præcise beløb i dine egne beregninger.
Vil du vide mere om, hvornår og hvordan folkepensionen bliver udbetalt, kan du læse om alderspension og udbetaling af folkepension.
Tillæg og modregning – det du skal forstå
Privat pension ændrer ikke folkepensionens grundbeløb. Til gengæld kan skattepligtige udbetalinger fra fx ratepension og livrente påvirke pensionstillægget.
Din arbejdsindkomst påvirker hverken grundbeløbet eller tillægget. Det er din øvrige indkomst, der tæller. Grænserne for 2026 er (borger.dk):
Enlig: tillægget nedsættes med 30,9 % af indkomst over 99.200 kr. og bortfalder over 438.200 kr.
Samlevende med pensionist: 16 % af jeres samlede indkomst over 198.800 kr. Tillægget bortfalder over 533.800 kr.
Samlevende med ikke-pensionist: 32 % over 198.800 kr. Tillægget bortfalder over 366.400 kr. Der ses bort fra 54 % af ægtefællens indkomst.
Grænserne justeres hvert år, så tjek altid de gældende tal. Læs mere om modregning af ratepension i folkepensionen.
Aldersopsparing er en undtagelse
Udbetalinger fra aldersopsparing er skattefri og bliver ikke modregnet i folkepensionen (skat.dk). Læs mere om, hvad en aldersopsparing er.
Pengene kan dog indgå i din likvide formue, som har betydning for, om du kan få ældrecheck. Det er derfor vigtigt at se helheden og ikke kun én pensionsform isoleret.
Privat pension: dit eget lag ovenpå
Privat pension er det, du og din arbejdsgiver bygger op ved siden af det offentlige. Det kan være arbejdsmarkedspension via en arbejdsgiverordning, ratepension, livrente eller aldersopsparing. Se de forskellige typer af pension.
Indbetalinger til fradragsberettigede ordninger kan give skattefordele her og nu. Se mere på skat.dk om pensionsfradrag.
På pensionsinfo.dk kan du samle overblikket over dine ordninger ét sted. Uden overblik er det svært at vurdere, om du er dækket, eller om der er huller.
Hvorfor folkepensionen kan komme til at fylde mindre
Ingen kan vide, hvordan reglerne ser ud om 20–30 år. Men flere forhold peger i samme retning: flere ældre i forhold til erhvervsaktive, længere levetid og pres på de offentlige budgetter.
Det er derfor muligt, at folkepensionen relativt set kommer til at fylde mindre i mange danskeres samlede pensionsøkonomi.
Jo tidligere du sparer op privat, desto mere buffer kan du opbygge. Du kan starte med det, du selv styrer: indbetalingsniveau, valg af pensionsprodukt og tidspunkt for udbetaling. Se også, hvor meget man bør spare op til pension.
Case: Mette og Lars, 45 år – ejerbolig i forstad
Eksempel: Tallene er afrundet og illustrative. De er ikke personlig rådgivning.

Hvem er Mette og Lars?
Mette og Lars er et ægtepar på 45 år. De bor i en ejerlejlighed i forstaden.
Sammen tjener de omkring 48.000 kr. om måneden før skat (fx ca. 26.000 + 22.000 kr.). Via arbejdet bliver der typisk indbetalt omkring 12 % til pension for dem begge (eget bidrag + arbejdsgiver).
De har friværdi i boligen, men kun en begrænset opsparing i banken. Deres tanke er: “Når vi har mursten, klarer vi os nok.” Det er forståeligt, men det blander formue og indkomst sammen.
Løn, pension og bolig – tre forskellige roller
Lønnen betaler hverdagen nu. Pensionsbidraget bygger fremtidig indkomst. Boligen giver tryghed og kan betyde lavere boligudgift som pensionister.
Men friværdi er ikke det samme som likviditet. Man kan ikke betale dagligvarer med mursten, medmindre man sælger, belåner eller på anden måde frigør kapital.
Derfor bør Mette og Lars’ plan rumme både en boligstrategi og en pensionsstrategi som husholdning.
Sådan kan deres pensionistbillede se ud
Når Mette og Lars når folkepensionsalderen, vil de typisk have tre elementer:
Folkepension (grundbeløb og evt. tillæg afhængigt af deres øvrige indkomst)
Udbetalinger fra arbejdsmarkedspension og evt. privat pension
En fælles bolig med friværdi, men begrænset kontant buffer, hvis de ikke har sparet op ved siden af
Er de begge pensionister, bliver tillægget nedsat med 16 % af deres samlede indkomst over 198.800 kr. (2026). Høje ratepensionsudbetalinger i de første år kan derfor nedsætte tillægget, og planlægning af udbetalingsperioden kan påvirke deres fælles rådighedsbeløb.
Omvendt: Hvis de kun regner med folkepension og bolig, risikerer de at mangle fleksibel indkomst til fx rejser, sundhed, hjælpebehov og uforudsete udgifter.
Hvad kan Mette og Lars (og du) gøre nu?
Få overblik på pensionsinfo.dk over alle ordninger og depoter for jer begge.
Tjek, hvor stor en andel af husstandsindkomsten der reelt går til pension.
Overvej, om aldersopsparing kan give mere fleksibilitet uden at påvirke pensionstillægget.
Skeln mellem boligformue og pensionslikviditet.
Regn på tidlig pension og rådighedsbeløb, før I træffer store valg.
Få en second opinion, hvis I er i tvivl om produktvalg eller udbetalingsrækkefølge.
Overvejer du at gå ned i tid før folkepensionsalderen, kan du også læse om seniorpension og privat opsparing og personfradraget for pensionister i 2026.
Sådan hænger det hele sammen
Folkepension er basen. Privat pension er dit eget lag. Boligen er tryghed, men ikke automatisk likviditet.
Hvis folkepensionen kommer til at fylde mindre relativt set, bliver privat opsparing en vigtigere del af din levestandard. Du behøver ikke gætte på politiske reformer. Du kan handle på det, du selv styrer: indbetaling, produktvalg og tidshorisont.
Klar til at se dine tal?
Hos Tietgen Pension hjælper vi dig med at få overblik. Prøv vores beregner til tidlig pension, og se, hvad der skal til i din situation.
Ofte stillede spørgsmål
Påvirker privat pension folkepensionens grundbeløb?
Nej. Grundbeløbet bliver ikke påvirket af andre indkomster. I 2026 er det 7.544 kr. om måneden før skat for både enlige og gifte/samlevende.
Hvornår bliver pensionstillægget nedsat?
Når din indkomst ud over arbejdsindkomst, fx udbetalinger fra ratepension og livrente, overstiger grænsen. For enlige er grænsen 99.200 kr. i 2026, og tillægget nedsættes med 30,9 % af indkomsten over grænsen.
Tæller aldersopsparing med i pensionstillægget?
Nej. Udbetalinger fra aldersopsparing er skattefri og bliver ikke modregnet i folkepensionen. Pengene kan dog indgå i din likvide formue, som har betydning for ældrecheck.
Er friværdi i boligen nok som pension?
Friværdi giver tryghed, men er ikke likvid indkomst. Du kan med fordel have en plan for både bolig og løbende udbetalinger.
Hvor ser jeg alle mine pensioner?
På pensionsinfo.dk kan du få et samlet overblik over dine pensionsordninger.
Hvordan kommer jeg i gang?
Start med overblik, tjek din indbetalingsprocent, og brug en beregner til at regne på din pension. Herefter kan du justere opsparing og produkter. Overvej også et gratis pensionstjek.
Hvis du overvejer efterløn i stedet for folkepension, kan du læse mere om efterløn og privat pension.
Har du brug for sparring om folkepension og privat opsparing? Tjek din pension hos Tietgen Pension – kort og uforpligtende.
Kilder (senest tjekket 6. oktober 2026)
Om denne artikel
Artiklen giver generel information om danske regler og er ikke personlig rådgivning. Satser og regler gælder for 2026 og kan ændre sig; kontroller altid de aktuelle regler på skat.dk eller borger.dk og hos dit pensionsselskab. Din konkrete situation kan afvige. Tietgen Pension ApS (CVR 44855089) er registreret hos Finanstilsynet. Fandt du en fejl? Skriv til kontakt@tietgenpension.dk.